铁路运力偏紧背景下,部分线路煤炭运价上浮10%的深度解析
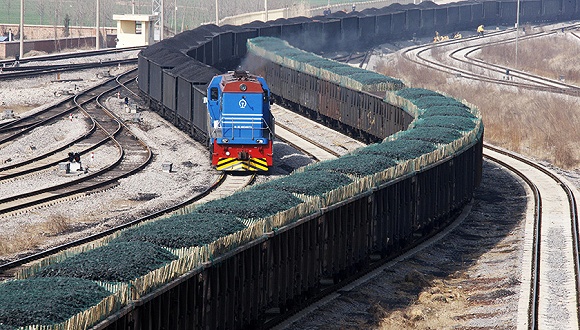
国内煤炭运输市场出现显著波动。受铁路运力持续偏紧影响,部分核心线路的煤炭运价已上浮约10%,引发煤炭产运需各方的广泛关注。这一变化不仅直接推高了煤炭到厂成本,也对迎峰度夏、冬季保供等关键时期的能源供应链稳定性构成新的考验。
一、运价上浮的直接诱因:铁路运力结构性偏紧
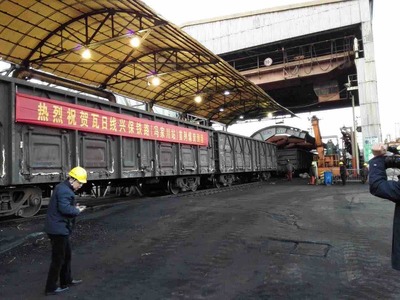
此次运价调整并非普遍性上涨,而是高度集中在特定线路。据市场反馈,大秦线、朔黄线等“西煤东运”大动脉,以及部分连接内蒙古、山西与环渤海港口的支线,运力紧张尤为突出。铁路部门优先保障长协煤和电煤运输,导致市场煤、非电煤的请车满足率明显下降。在计划审批趋严、车皮兑现不足的情况下,部分货主不得不转向议价能力更弱的临时请求,或接受物流环节的成本转嫁,最终体现为运价上浮10%左右。
值得注意的是,运力偏紧并非偶然。一方面,上半年煤炭产量向晋陕蒙集中,跨区域调运需求持续攀升;另一方面,铁路货运能力受制于线路检修、机车车辆周转效率以及部分区段的“卡脖子”问题,短期难以大幅提升。尤其在暑运、冬储等客流与货运争抢运力的时段,煤炭运输被动让行的现象时有发生。
二、传导效应:下游成本抬升与区域煤价分化
运价上浮10%看似幅度有限,但在煤炭“北煤南运、西煤东运”的长距离运输中,物流成本占比可达终端煤价的30%-50%。以蒙煤运至华东为例,若运费每吨上涨15-20元,电厂标煤入炉成本将相应增加0.02-0.03元/千瓦时,对本就承压的火电企业而言无异于雪上加霜。
更需警惕的是,区域市场煤价或因运力差异出现加速分化。能够获取铁路直达运力的长协用户成本相对稳定,而依赖公路短倒或下水煤中转的贸易商则面临双重挤压:既要在坑口承受煤价上涨,又要为紧张的铁路运力支付溢价。这可能导致“坑口稳、港口涨、终端贵”的中间环节价差拉大,削弱保供稳价政策的实际效果。
三、市场应对:被动调整与主动求变
面对铁路运力瓶颈,部分煤炭企业和用户已开始调整策略。
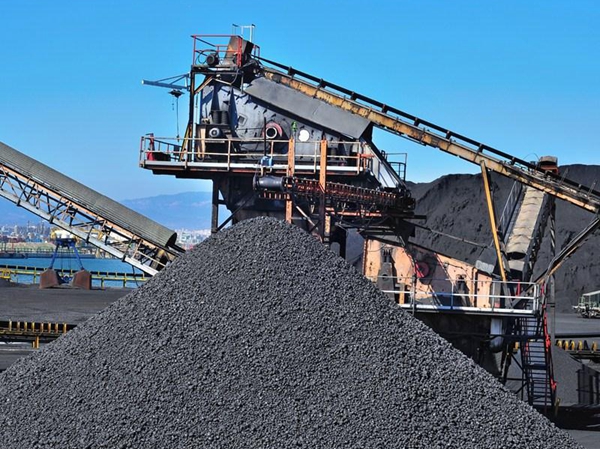
其一,运输路径替代。部分贸易商转投公路运输,尽管汽运成本更高且单车运量小,但在铁路请车无门时成为应急选择。环渤海港口的下水煤也相应受到提振,但受制于港口堆存能力和船期,港存煤周转效率存疑。
其二,库存策略两极分化。电厂普遍维持高库存以对冲运力不确定性,而非电行业如水泥、化工则因利润微薄选择压减采购,导致市场煤需求边际走弱。
其三,中长远期布局。头部煤企加速推进“公转铁”配套物流园区建设,尝试通过皮带走廊、铁路专用线延伸来锁定运力资源。但此类投资周期长、门槛高,中小贸易商难以复制。
四、政策与未来展望:运价上浮会否持续?
从政策面看,国家发改委已多次强调要保障煤炭运输通道畅通,铁路部门也表态将挖潜提效、增加电煤运量。在货运需求持续旺盛与线路扩能周期错配的背景下,短期运力紧张难以根本缓解。预计迎峰度夏后用煤淡季,部分线路运价可能小幅回落,但进入冬季保供期后,上浮压力将再度显现。
中长期而言,解决铁路运力偏紧的根本出路在于:一是加快既有线路扩能改造和集疏运体系建设,提升整体路网弹性;二是完善煤炭产运需储衔接机制,通过长协合同明确运力保障条款;三是推动运输结构优化,在适宜区域发展坑口电站和特高压外送,从源头减少低效跨区煤炭调运。
对市场参与者而言,10%的运价上浮是预警信号而非终点。谁能更早建立多元、稳定的物流通道,谁就能在下一轮运力周期的博弈中占据主动。煤炭供应链的竞争,正从资源获取力转向全链条成本控制力。
如若转载,请注明出处:http://www.zbzhengwo.com/product/55.html
更新时间:2026-10-22 13:41:49